Domain steinmetz-hannover.de kaufen?
Wir ziehen mit dem Projekt
steinmetz-hannover.de um.
Sind Sie am Kauf der Domain
steinmetz-hannover.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steinmetz-hannover.de kaufen?
Ist Besteuerung bei Betriebsaufgabe?
Ist Besteuerung bei Betriebsaufgabe? Ja, bei der Betriebsaufgabe müssen in der Regel steuerliche Aspekte beachtet werden. Dabei kann es zu steuerlichen Konsequenzen wie der Besteuerung von stillen Reserven oder der Aufdeckung von Verlustvorträgen kommen. Es ist wichtig, sich frühzeitig über die steuerlichen Auswirkungen einer Betriebsaufgabe zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Besteuerung bei Betriebsaufgabe von verschiedenen Faktoren wie der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten ab. **
Was ist eine Betriebsaufgabe?
Was ist eine Betriebsaufgabe? **


Ähnliche Suchbegriffe für Betriebsaufgabe
Top-Angebote
Produkte zum Begriff Betriebsaufgabe:
-
Steuerrechtliche Behandlung gewerblicher Gewinne nach § 16 EStG. Betriebsveräußerung bzw. Betriebsaufgabe als Voraussetzung für eine steuerlicheSteuerrechtliche Behandlung Gewerblicher Gewinne Nach § 16 Estg. Betriebsveräußerung Bzw. Betriebsaufgabe Als Voraussetzung Für Eine Steuerliche Privilegierung, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-668-27863-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Denkmal PostmoderneDenkmal Postmoderne , Bestände einer (un)geliebten Epoche , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240722, Produktform: Kartoniert, Redaktion: Angermann, Kirsten~Meier, Hans-Rudolf~Brenner, Matthias~Langenberg, Silke, Seitenzahl/Blattzahl: 264, Abbildungen: 120 col. illustrations, Themenüberschrift: ARCHITECTURE / Historic Preservation / General, Keyword: Aldo Rossi; Baukultur; Denkmalpflege; Erhaltung; Fritz Haller; Hans-Rudolf Meier; High-Tech Architektur; Ian Pollard; James Stirling; John Hejduk; Johnson-Marshall & Partners; Kirsten Angermann; Kohlhoff & Kohlhoff; Marco Polo House London; Matthias Brenner; Postmoderne; Silke Langenberg; Solarsiedlung Vauban; Studio B.B.P.R.; Ulrich Junk und Matthias Abendroth; Umnutzung; architectural monument; building culture; conversion; cultural heritage; high-tech architecture; historical monument; maintenance; monument preservation; postmodern architecture; postmodernism; preservation, Fachschema: Postmoderne~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen~Denkmal - Denkmalpflege - Denkmalschutz~Kunstgeschichte, Fachkategorie: Architekturtheorie~Architektur: berufliche Praxis~Geschichte der Architektur~Kunstgeschichte, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Style: Postmoderne, Warengruppe: HC/Architektur, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhuser Verlag GmbH, Länge: 277, Breite: 219, Höhe: 22, Gewicht: 824, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuerliche Behandlung der Betriebsveräußerung und Betriebsaufgabe anhand eines praktischen Falles und Entwicklung von Hilfestellung für dieEinkommensteuerliche Behandlung Der Betriebsveräußerung Und Betriebsaufgabe Anhand Eines Praktischen Falles Und Entwicklung Von Hilfestellung Für Die Praxis, Taschenbuch Von Jan Finsterbusch, Grin, 978-3-8386-2899-8, Seitenanzahl: 10448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung und Betriebsaufgabe im Rahmen der Erbauseinandersetzung, Taschenbuch von Arno Wellner, GRIN, 978-3-638-80705-0Betriebsfortführung Und Betriebsaufgabe Im Rahmen Der Erbauseinandersetzung, Taschenbuch Von Arno Wellner, Grin, 978-3-638-80705-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann liegt eine Betriebsaufgabe vor?
Eine Betriebsaufgabe liegt vor, wenn ein Unternehmer seine gewerbliche oder selbstständige Tätigkeit dauerhaft einstellt und die Absicht hat, diese Tätigkeit nicht wieder aufzunehmen. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise aus Altersgründen, gesundheitlichen Problemen oder wirtschaftlichen Schwierigkeiten. Bei einer Betriebsaufgabe müssen bestimmte steuerliche Regelungen beachtet werden, wie die Versteuerung von stillen Reserven oder die Abwicklung von Verbindlichkeiten. Es ist wichtig, die Betriebsaufgabe ordnungsgemäß zu dokumentieren und alle erforderlichen Schritte zu unternehmen, um rechtliche und steuerliche Konsequenzen zu vermeiden. **
-
Wann muss Betriebsaufgabe erklärt werden?
Eine Betriebsaufgabe muss erklärt werden, wenn ein Unternehmen seine Geschäftstätigkeit dauerhaft einstellt und alle Vermögensgegenstände veräußert oder aufgibt. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise Insolvenz, Umstrukturierung oder freiwilliger Geschäftsaufgabe. Die Erklärung der Betriebsaufgabe ist wichtig, um steuerliche Konsequenzen zu klären und um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. Es ist ratsam, sich frühzeitig mit einem Steuerberater oder einer anderen Fachkraft in Verbindung zu setzen, um die Betriebsaufgabe ordnungsgemäß zu erklären und mögliche rechtliche Folgen zu vermeiden. **
-
Welche steuerlichen Konsequenzen sind bei einer Betriebsveräußerung zu beachten? Was ist der Unterschied zwischen einer Betriebsveräußerung und einer Betriebsaufgabe?
Bei einer Betriebsveräußerung können steuerliche Konsequenzen wie die Besteuerung von Veräußerungsgewinnen oder die Aufdeckung stiller Reserven entstehen. Der Unterschied zur Betriebsaufgabe liegt darin, dass bei einer Betriebsveräußerung der Betrieb weitergeführt wird, während bei einer Betriebsaufgabe die Tätigkeit endgültig eingestellt wird. Steuerlich relevant ist auch, ob es sich um eine Teilbetriebsveräußerung oder eine Gesamtveräußerung handelt. **
-
Welche grundlegenden Werkzeuge benötigt ein Steinmetz für die Bearbeitung von Naturstein?
Ein Steinmetz benötigt grundlegend Hammer und Meißel, um den Naturstein zu bearbeiten. Zusätzlich werden auch Winkelschleifer und Steinsäge für präzise Schnitte benötigt. Schutzbrille und Gehörschutz sind ebenfalls wichtige Werkzeuge für die Sicherheit des Steinmetzes. **

Was sind typische Werkzeuge, die ein Steinmetz für die Bearbeitung von Naturstein verwendet?
Ein Steinmetz verwendet typischerweise Werkzeuge wie Meißel, Hammer und Fäustel, um Naturstein zu bearbeiten. Zusätzlich werden auch Winkelschleifer, Bohrer und Schleifmaschinen eingesetzt. Spezielle Werkzeuge wie Steinsägen und Poliermaschinen kommen bei der Feinarbeit zum Einsatz. **
Was ist das grundlegende Handwerkszeug, das ein Bildhauer benötigt, um eine Skulptur zu schaffen?
Ein Bildhauer benötigt grundlegend Werkzeuge wie Meißel, Hammer und Feilen, um eine Skulptur zu schaffen. Diese Werkzeuge ermöglichen es ihm, das Material zu formen und Details hinzuzufügen. Ein Bildhauer kann auch zusätzliche Werkzeuge wie Skalpelle, Raspeln und Schleifpapier verwenden, um seine Arbeit zu verfeinern. **
Top-Angebote
Produkte zum Begriff Betriebsaufgabe:
-
Die Betriebsaufgabe in der einkommensteuerrechtlichen Betrachtung. Konsequenzen und Begünstigungen, Taschenbuch von Gisa Marie Graefe, GRIN,Die Betriebsaufgabe In Der Einkommensteuerrechtlichen Betrachtung. Konsequenzen Und Begünstigungen, Taschenbuch Von Gisa Marie Graefe, Grin, 978-3-346-75585-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerrechtliche Behandlung gewerblicher Gewinne nach § 16 EStG. Betriebsveräußerung bzw. Betriebsaufgabe als Voraussetzung für eine steuerlicheSteuerrechtliche Behandlung Gewerblicher Gewinne Nach § 16 Estg. Betriebsveräußerung Bzw. Betriebsaufgabe Als Voraussetzung Für Eine Steuerliche Privilegierung, Taschenbuch Von Wladimir Lapschin, Grin, 978-3-668-27863-9, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Denkmal PostmoderneDenkmal Postmoderne , Bestände einer (un)geliebten Epoche , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240722, Produktform: Kartoniert, Redaktion: Angermann, Kirsten~Meier, Hans-Rudolf~Brenner, Matthias~Langenberg, Silke, Seitenzahl/Blattzahl: 264, Abbildungen: 120 col. illustrations, Themenüberschrift: ARCHITECTURE / Historic Preservation / General, Keyword: Aldo Rossi; Baukultur; Denkmalpflege; Erhaltung; Fritz Haller; Hans-Rudolf Meier; High-Tech Architektur; Ian Pollard; James Stirling; John Hejduk; Johnson-Marshall & Partners; Kirsten Angermann; Kohlhoff & Kohlhoff; Marco Polo House London; Matthias Brenner; Postmoderne; Silke Langenberg; Solarsiedlung Vauban; Studio B.B.P.R.; Ulrich Junk und Matthias Abendroth; Umnutzung; architectural monument; building culture; conversion; cultural heritage; high-tech architecture; historical monument; maintenance; monument preservation; postmodern architecture; postmodernism; preservation, Fachschema: Postmoderne~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architektur / Geschichte, Regionen~Denkmal - Denkmalpflege - Denkmalschutz~Kunstgeschichte, Fachkategorie: Architekturtheorie~Architektur: berufliche Praxis~Geschichte der Architektur~Kunstgeschichte, Zeitraum: Zweite Hälfte 20. Jahrhundert (1950 bis 1999 n. Chr.), Style: Postmoderne, Warengruppe: HC/Architektur, Fachkategorie: Erhaltung von Gebäuden und Baustoffen (Denkmalpflege), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhuser Verlag GmbH, Länge: 277, Breite: 219, Höhe: 22, Gewicht: 824, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Besteuerung bei Betriebsaufgabe?
Ist Besteuerung bei Betriebsaufgabe? Ja, bei der Betriebsaufgabe müssen in der Regel steuerliche Aspekte beachtet werden. Dabei kann es zu steuerlichen Konsequenzen wie der Besteuerung von stillen Reserven oder der Aufdeckung von Verlustvorträgen kommen. Es ist wichtig, sich frühzeitig über die steuerlichen Auswirkungen einer Betriebsaufgabe zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. Letztendlich hängt die Besteuerung bei Betriebsaufgabe von verschiedenen Faktoren wie der Rechtsform des Unternehmens und den individuellen steuerlichen Gegebenheiten ab. **
-
Was ist eine Betriebsaufgabe?
Was ist eine Betriebsaufgabe? **
-
Wann liegt eine Betriebsaufgabe vor?
Eine Betriebsaufgabe liegt vor, wenn ein Unternehmer seine gewerbliche oder selbstständige Tätigkeit dauerhaft einstellt und die Absicht hat, diese Tätigkeit nicht wieder aufzunehmen. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise aus Altersgründen, gesundheitlichen Problemen oder wirtschaftlichen Schwierigkeiten. Bei einer Betriebsaufgabe müssen bestimmte steuerliche Regelungen beachtet werden, wie die Versteuerung von stillen Reserven oder die Abwicklung von Verbindlichkeiten. Es ist wichtig, die Betriebsaufgabe ordnungsgemäß zu dokumentieren und alle erforderlichen Schritte zu unternehmen, um rechtliche und steuerliche Konsequenzen zu vermeiden. **
-
Wann muss Betriebsaufgabe erklärt werden?
Eine Betriebsaufgabe muss erklärt werden, wenn ein Unternehmen seine Geschäftstätigkeit dauerhaft einstellt und alle Vermögensgegenstände veräußert oder aufgibt. Dies kann aus verschiedenen Gründen geschehen, wie beispielsweise Insolvenz, Umstrukturierung oder freiwilliger Geschäftsaufgabe. Die Erklärung der Betriebsaufgabe ist wichtig, um steuerliche Konsequenzen zu klären und um sicherzustellen, dass alle gesetzlichen Vorschriften eingehalten werden. Es ist ratsam, sich frühzeitig mit einem Steuerberater oder einer anderen Fachkraft in Verbindung zu setzen, um die Betriebsaufgabe ordnungsgemäß zu erklären und mögliche rechtliche Folgen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsaufgabe
-
Einkommensteuerliche Behandlung der Betriebsveräußerung und Betriebsaufgabe anhand eines praktischen Falles und Entwicklung von Hilfestellung für dieEinkommensteuerliche Behandlung Der Betriebsveräußerung Und Betriebsaufgabe Anhand Eines Praktischen Falles Und Entwicklung Von Hilfestellung Für Die Praxis, Taschenbuch Von Jan Finsterbusch, Grin, 978-3-8386-2899-8, Seitenanzahl: 10448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsfortführung und Betriebsaufgabe im Rahmen der Erbauseinandersetzung, Taschenbuch von Arno Wellner, GRIN, 978-3-638-80705-0Betriebsfortführung Und Betriebsaufgabe Im Rahmen Der Erbauseinandersetzung, Taschenbuch Von Arno Wellner, Grin, 978-3-638-80705-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung der Betriebsaufgabe. Die Bedeutung der Verpachtung, Taschenbuch von Ebru Gemici, GRIN, 978-3-346-84785-0Steuerliche Behandlung Der Betriebsaufgabe. Die Bedeutung Der Verpachtung, Taschenbuch Von Ebru Gemici, Grin, 978-3-346-84785-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
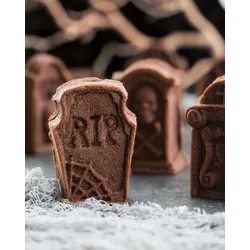
Grabstein Halloween BackformDie Grabstein Halloween Backform von Nordic Ware oder auch Tombstone Cakelet Pan gibt das Thema Halloween in wundervoll detaillierten Küchlein wieder. Vor Benutzung sollte die Form mit Butter eingestrichen und mit Mehl oder Kakao ab gestäubt werden. So lassen sich die Küchlein ganz einfach herauslösen. Die Grabstein-Backform aus Aluminiumguss überzeugt auch durch eine hervorragende Wärmeleitfähigkeit und eine tolle Antihaft-Innenbeschichtung. Made in USA. Die Küchlein Form nur mit sanftem Spülmittel und per Hand reinigen. Keine rauen Schwämme verwenden.57,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Konsequenzen sind bei einer Betriebsveräußerung zu beachten? Was ist der Unterschied zwischen einer Betriebsveräußerung und einer Betriebsaufgabe?
Bei einer Betriebsveräußerung können steuerliche Konsequenzen wie die Besteuerung von Veräußerungsgewinnen oder die Aufdeckung stiller Reserven entstehen. Der Unterschied zur Betriebsaufgabe liegt darin, dass bei einer Betriebsveräußerung der Betrieb weitergeführt wird, während bei einer Betriebsaufgabe die Tätigkeit endgültig eingestellt wird. Steuerlich relevant ist auch, ob es sich um eine Teilbetriebsveräußerung oder eine Gesamtveräußerung handelt. **
-
Welche grundlegenden Werkzeuge benötigt ein Steinmetz für die Bearbeitung von Naturstein?
Ein Steinmetz benötigt grundlegend Hammer und Meißel, um den Naturstein zu bearbeiten. Zusätzlich werden auch Winkelschleifer und Steinsäge für präzise Schnitte benötigt. Schutzbrille und Gehörschutz sind ebenfalls wichtige Werkzeuge für die Sicherheit des Steinmetzes. **
-
Was sind typische Werkzeuge, die ein Steinmetz für die Bearbeitung von Naturstein verwendet?
Ein Steinmetz verwendet typischerweise Werkzeuge wie Meißel, Hammer und Fäustel, um Naturstein zu bearbeiten. Zusätzlich werden auch Winkelschleifer, Bohrer und Schleifmaschinen eingesetzt. Spezielle Werkzeuge wie Steinsägen und Poliermaschinen kommen bei der Feinarbeit zum Einsatz. **
-
Was ist das grundlegende Handwerkszeug, das ein Bildhauer benötigt, um eine Skulptur zu schaffen?
Ein Bildhauer benötigt grundlegend Werkzeuge wie Meißel, Hammer und Feilen, um eine Skulptur zu schaffen. Diese Werkzeuge ermöglichen es ihm, das Material zu formen und Details hinzuzufügen. Ein Bildhauer kann auch zusätzliche Werkzeuge wie Skalpelle, Raspeln und Schleifpapier verwenden, um seine Arbeit zu verfeinern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.